티스토리 뷰
1. 최저 사용 문턱 '총 급여 25%'의 비밀과 실전 계산법
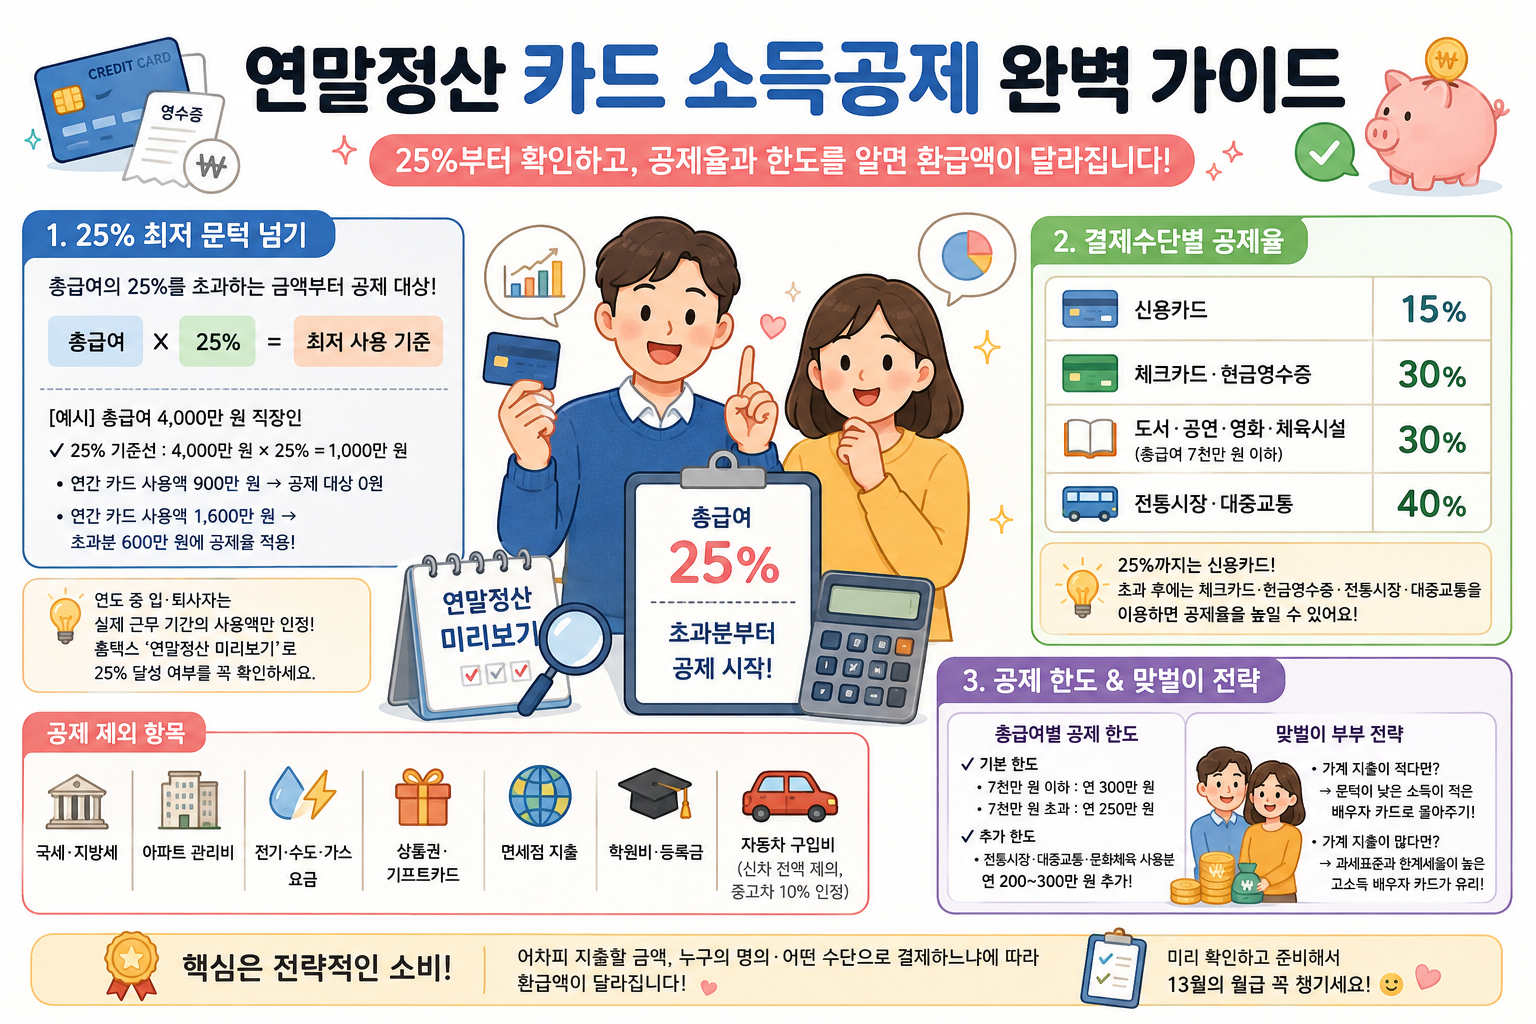
신용카드 소득공제를 이해하기 위해 가장 먼저 머릿속에 각인해야 할 절대 기준선은 '총급여액의 25%'입니다. 국세청은 근로자가 1년 동안 결제한 신용카드, 체크카드, 현금영수증 지출 총액 중 총급여액의 25%를 초과하여 사용한 금액부터만 소득공제 대상으로 인정합니다. 25% 문턱을 넘기 전까지 쓴 금액은 공제율이 아무리 높아도 소득공제 금액이 '0원'입니다.
여기서 기준이 되는 '총 급여'는 단순한 세후 실수령액이나 기본급이 아닙니다. 연간 근로소득 총액에서 비과세 소득(월 20만 원 이하 식대, 자가운전보조금, 출산·보육수당 등)을 차감한 세전 연봉(근로소득원천징수영수증 상의 총 급여)을 의미합니다.
📌 총 급여 4,000만 원 직장인의 실전 계산 시뮬레이션
CASE A (연간 카드 사용액 900만 원):최저 문턱 1,000만 원에 미달하므로 소득공제 대상액 0원
CASE B (연간 카드 사용액 1,600만 원):문턱을 넘긴 초과분 600만 원에 대해서만결제수단별 공제율(15%~40%)이 차등 적용됨
재직 기간 한정 원칙과 홈택스 '연말정산 미리 보기'
- 재직 기간 중 지출만 인정:연도 중 취업·이직·퇴사한 경우, 실제 회사에 근로를 제공한 재직 기간에 결제한 금액만 인정되며 입사 전이나 퇴사 후 백수 기간에 긁은 카드 내역은 전산에서 자동 제외됩니다.
- 10~11월 연말정산 미리 보기 활용:국세청 홈택스는 매년 10~11월경 미리 보기 서비스를 엽니다. 1~9월 누적 카드액을 확인하여 이미 25%를 넘었는지 점검하고, 남은 2~3개월간 결제 수단을 조정해야 합니다.
2. 결제수단별 공제율 격차(15%~40%)와 카드 비공제 항목 분석
25% 문턱을 넘긴 초과분에 대해서는 어떤 수단으로 어디에 결제했느냐에 따라 공제율이 최대 2.6배까지 벌어집니다.
| 결제 수단 및 사용처 | 소득공제율 | 주요 특징 및 실무 활용 팁 |
|---|---|---|
| 신용카드 | 15% | 기본 포인트 적립 및 카드사 할인 혜택 집중 수단 |
| 체크카드·직불카드 | 30% | 신용카드 대비 공제율 정확히 2배 (통장 잔고 내 결제) |
| 현금영수증 | 30% | 홈택스에 소득공제용 휴대폰 번호 등록 필수 |
| 도서·공연·영화·체육시설 | 30% | 총급여 7,000만 원 이하 대상 (헬스장·수영장 시설이용료 포함) |
| 전통시장·대중교통 | 40% | KTX, 지하철, 시내버스, 온누리 가맹점 (택시·항공 제외) |
황금 소비 공식과 카드로 긁어도 안 되는 비공제 항목
국세청 전산망은 25% 문턱을 채울 때 공제율이 가장 낮은 신용카드 사용분부터 우선 차감합니다. 따라서 "총 급여 25%까지는 부가 혜택이 많은 신용카드로 채우고, 25%를 돌파한 이후에는 공제율이 2배 높은 체크카드나 현금영수증으로 결제 수단을 변경"하는 것이 정석입니다.
• 국세·지방세(자동차세, 재산세), 아파트 관리비, 전기·가스·수도요금, 고속도로 통행료
• 상품권·기프트카드 구입, 면세점 지출액, 초·중·고 수업료 및 대학교 등록금
자동차 구입비:신차는 카드 결제 시 전액 공제 제외되며, 중고차 구입비만 결제액의 10%가 인정됩니다. (가계 부담이 큰 신차 구매에 대해 최소한의 소득공제 인정이나 중고차 인정 비율 확대 같은 제도적 보완이 아쉬운 대목입니다.)
3. 법정 공제 한도와 맞벌이 부부의 결정세액 기반 황금 배분 전략
카드를 무제한으로 쓴다고 공제가 한없이 늘어나지 않습니다. 총 급여 7,000만 원 이하는 기본 한도 연 300만 원(7,000만 원 초과자는 연 250만 원)이 적용되며, 전통시장·대중교통·문화체육 사용분에 대해 200만~300만 원의 추가 한도가 부여됩니다. 또한 가족카드는 연간 소득금액 100만 원(근로소득만 있는 경우 총 급여 500만 원) 이하인 배우자·부모·자녀 명의 카드만 합산 가능하며, 형제자매 카드는 합산이 불가합니다.
💡 맞벌이 부부 카드 배분의 2대 공식
- 가계 총 지출이 적은 경우:25% 문턱 금액이 낮은 소득이 적은 배우자의 카드로 몰아주어25% 기준선을 신속히 넘깁니다.
- 가계 총 지출이 많은 경우:부부 모두 25%를 넉넉히 넘긴다면, 과세표준과 한계세율이 높은 고소득 배우자 카드를 사용해야 환급 세액(절세액 = 공제금액 × 소득세율 6~45%)이 극대화됩니다.
매년 연말정산 시즌이 되면 "내년에는 25%까지만 신용카드를 쓰고 체크카드로 갈아타야지", "소득이 적은 내 명의로 몰아서 문턱을 빨리 넘겨야지" 다짐하곤 합니다. 하지만 바쁜 일상을 살다 보면 결국 혜택과 포인트가 익숙한 주 수입원 명의의 신용카드를 무심코 긁게 되는 것이 현실입니다.
그러나 실전 연말정산에서 반드시 짚고 넘어가야 할 결정적 진실이 있습니다. "소득이 적은 사람에게 카드를 무조건 몰아주는 것이 항상 정답은 아니다"라는 점입니다. 소득이 적은 배우자 쪽에 이미 자녀 인적공제, 의료비, 연금저축·IRP 세액공제가 집중되어 결정세액(실제 내야 할 세금)이 이미 '0원'에 도달했다면, 카드 공제를 아무리 얹어보았자 돌려받을 세금 자체가 없어 혜택이 고스란히 소멸하기 때문입니다.
그래서 저희 집은 문턱이 낮고 공제율이 중요한 의료비와 연금계좌는 아내에게, 과세표준이 높아 공제 효율이 큰 카드 공제는 남편에게 전략적으로 배분하고 있습니다. 신용카드 소득공제는 단순한 소비 경쟁이 아니라, 부부의 결정세액을 함께 검토하며 결제 수단을 조율하는 정교한 가계 경영입니다. 이번 연말정산에서는 우리 집 소득 구조에 딱 맞춘 소비 배분으로 알뜰한 '13월의 월급'을 완성하시길 응원합니다.