
티스토리 뷰
1. 지급명세서의 법적 개념과 소득 유형별 제출 주기 및 기한
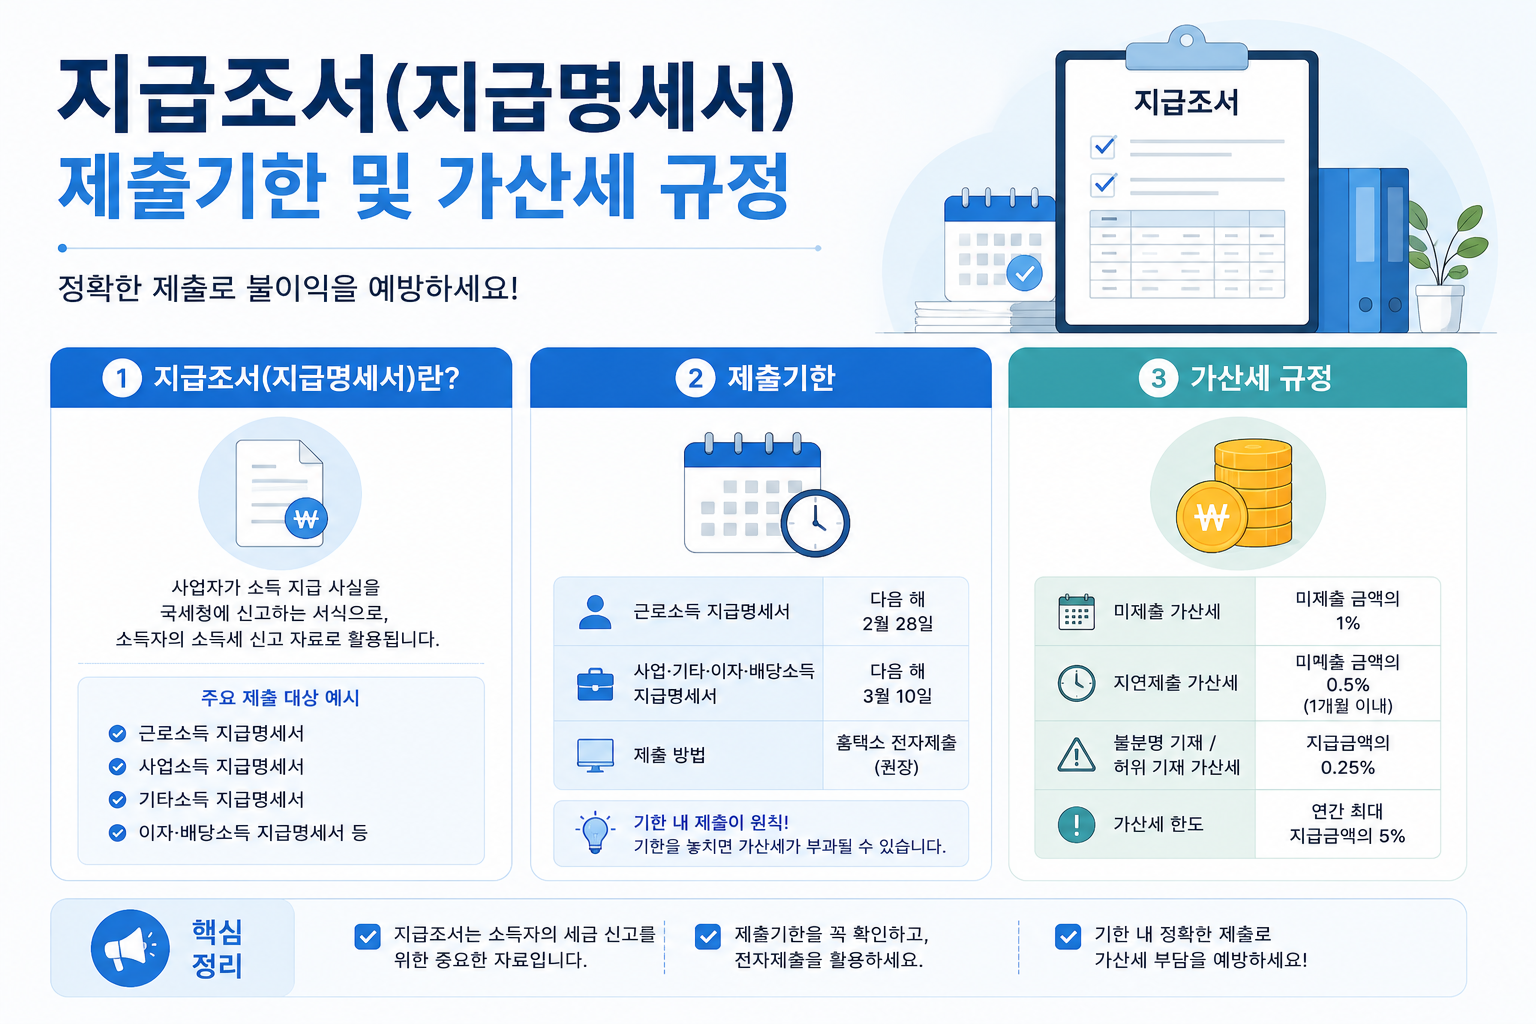
지급명세서란 원천징수 대상 소득(근로·사업·퇴직·기타·이자·배당소득 등)을 지급하는 개인사업자 및 법인이 소득자의 인적사항과 지급액, 원천징수 세액을 기재하여 국세청에 제출하는 법정 서류입니다. 국세청은 이 자료를 바탕으로 근로소득 연말정산과 종합소득세를 검증하고, 저소득층의 근로장려금 및 자녀장려금지급 기준을 산정합니다.
| 서식 구분 | 지급 대상 소득 | 제출 주기 | 법정 제출 기한 |
|---|---|---|---|
| 정기 지급명세서 | 근로소득(연말정산), 퇴직소득, 사업소득, 종교인소득 | 연 1회 | 다음 해 3월 10일까지 |
| 이자·배당소득, 기타소득, 연금소득 | 연 1회 | 다음 해 2월 말일까지 | |
| 간이지급명세서 | 상용근로소득 (일반 정규직·계약직) | 반기 1회 (연 2회) |
• 상반기(1~6월): 7월 31일 • 하반기(7~12월): 다음 해 1월 31일 |
| 거주자의 사업소득 (3.3% 프리랜서) | 매월 1회 | 지급일 다음 달 말일까지 | |
| 거주자의 인적용역 기타소득 | 매월 1회 | 지급일 다음 달 말일까지 | |
| 일용근로소득 | 일용근로소득 (단기 알바, 건설 일용직) | 매월 1회 | 지급일 다음 달 말일까지 |
💡 실무자 특례: 연간 정기 지급명세서 면제 기준
2. 정기분 vs 간이분 가산세율 비교와 감경 및 중복배제 규정
기한 내에 지급명세서를 제출하지 않거나, 소득자의 인적사항 또는 지급액을 사실과 다르게 기재(불분명) 한 경우에는 법정 가산세가 부과됩니다. 실시간 소득 파악 제도가 안착되면서 간이 및 일용지급명세서의 가산세율은 정기분의 1/4 수준(0.25%)으로 대폭 완화되었습니다.
| 세법 위반 유형 | 정기 지급명세서 (연 1회) | 간이 및 일용지급명세서 |
|---|---|---|
| 기한 내 미제출 | 지급금액의 1.0% | 지급금액의 0.25% |
| 지연 제출 (50% 감경 적용 시) | 지급금액의 0.5% | 지급금액의 0.125% |
| 기재 불분명 및 허위 제출 | 불분명 금액의 1.0% | 불분명 금액의 0.25% |
가산세 감경 기한과 중복 부과 배제 원칙
- 50% 가산세 감경 특례:기한을 넘겼더라도 정기분은 기한 경과 후 3개월 이내 제출 시, 상용근로 간이분은 3개월(상반기 10월 말 / 하반기 이듬해 4월 말) 이내 제출 시, 매월 제출하는 사업·기타·일용분은 1개월 이내 지연 제출 시 가산세가 절반으로 감경됩니다.
- 가산세 법정 한도:중소기업은 연간 최대 5,000만 원, 일반기업은 연간 최대 1억 원을 한도로 부과됩니다. (단, 타인 명의 허위 제출 등 고의적 위반은 한도 없이 전액 부과)
- 가산세 중복 부과 배제:간이지급명세서와 정기 지급명세서를 둘 다 기한 내 내지 못했더라도, 두 가산세를 이중 청구하지 않고 정기 지급명세서 가산세(1.0%) 하나만 통합 적용하여 납세자 부담을 완화합니다.
3. 실무자 3대 체크포인트와 매월 신고 루틴이 주는 긍정적 변화
인사·회계 실무자가 인건비 세무 리스크를 원천 방어하기 위해 반드시 지켜야 할 실천 수칙입니다.
| 실무 관리 항목 | 현장 필수 조치 사항 |
|---|---|
| 매월 말일 신고 루틴 | 일용직이나 프리랜서 인건비 지급 시 익월 말일까지 홈택스에 즉각 접수 |
| 소득자 실명·신분증 대조 | 인적사항 오기는 불분명 가산세의 원인이므로 신분증·통장 사본 대조 필수 |
| 폐업 시 조기 제출 | 사업장 폐업 시 정기분은 폐업일 다음다음 달 말일, 일용분은 다음 달 말일로 단축 |
기업의 원천세와 지급명세서 관리를 직접 도맡아 처리하면서 체감한 가장 큰 실무적 변화는 연초에 폭풍처럼 몰아치던 마감 스트레스가 획기적으로 분산되었다는 점입니다. 과거에는 1년 치 지급 내역을 이듬해 초에 한꺼번에 긁어모아 신고하다 보니, 마감 직전 소득자의 인적사항 오류나 누락액을 뒤늦게 발견하고 수정하느라 매번 진땀을 빼야 했습니다.
하지만 상용직은 반기별로, 프리랜서와 일용직은 매월 나누어 신고하는 시스템이 정착된 지금은 오류가 발생하더라도 당월에 즉시 확인하여 바로잡을 수 있어 인사·세무 관리의 안정성이 비교할 수 없을 만큼 높아졌습니다.
무엇보다 사업자가 매달 성실하게 신고한 간이지급명세서 데이터가 바탕이 되어, 취약계층 일용직 근로자와 프리랜서들이 근로장려금과 자녀장려금을 반기별로 신속하게 조기 지급받는 든든한 사회복지 기초자료로 쓰인다는 사실을 떠올릴 때면 실무자로서 남다른 자긍심을 느낍니다.
인건비 세무 관리는 원천세 납부에서 멈추는 것이 아니라, 지급명세서의 적기 제출까지 완벽히 마침표를 찍어야만 온전한 비용으로 인정받습니다. 매월·반기 일정을 꼼꼼한 루틴으로 정착시켜 가산세 부담 없이 안전하게 회사의 절세망을 완성하시길 바랍니다.