
티스토리 뷰
1. 주택임대소득 연 2,000만 원 이하: 14% 분리과세 vs 종합과세 비교 산식
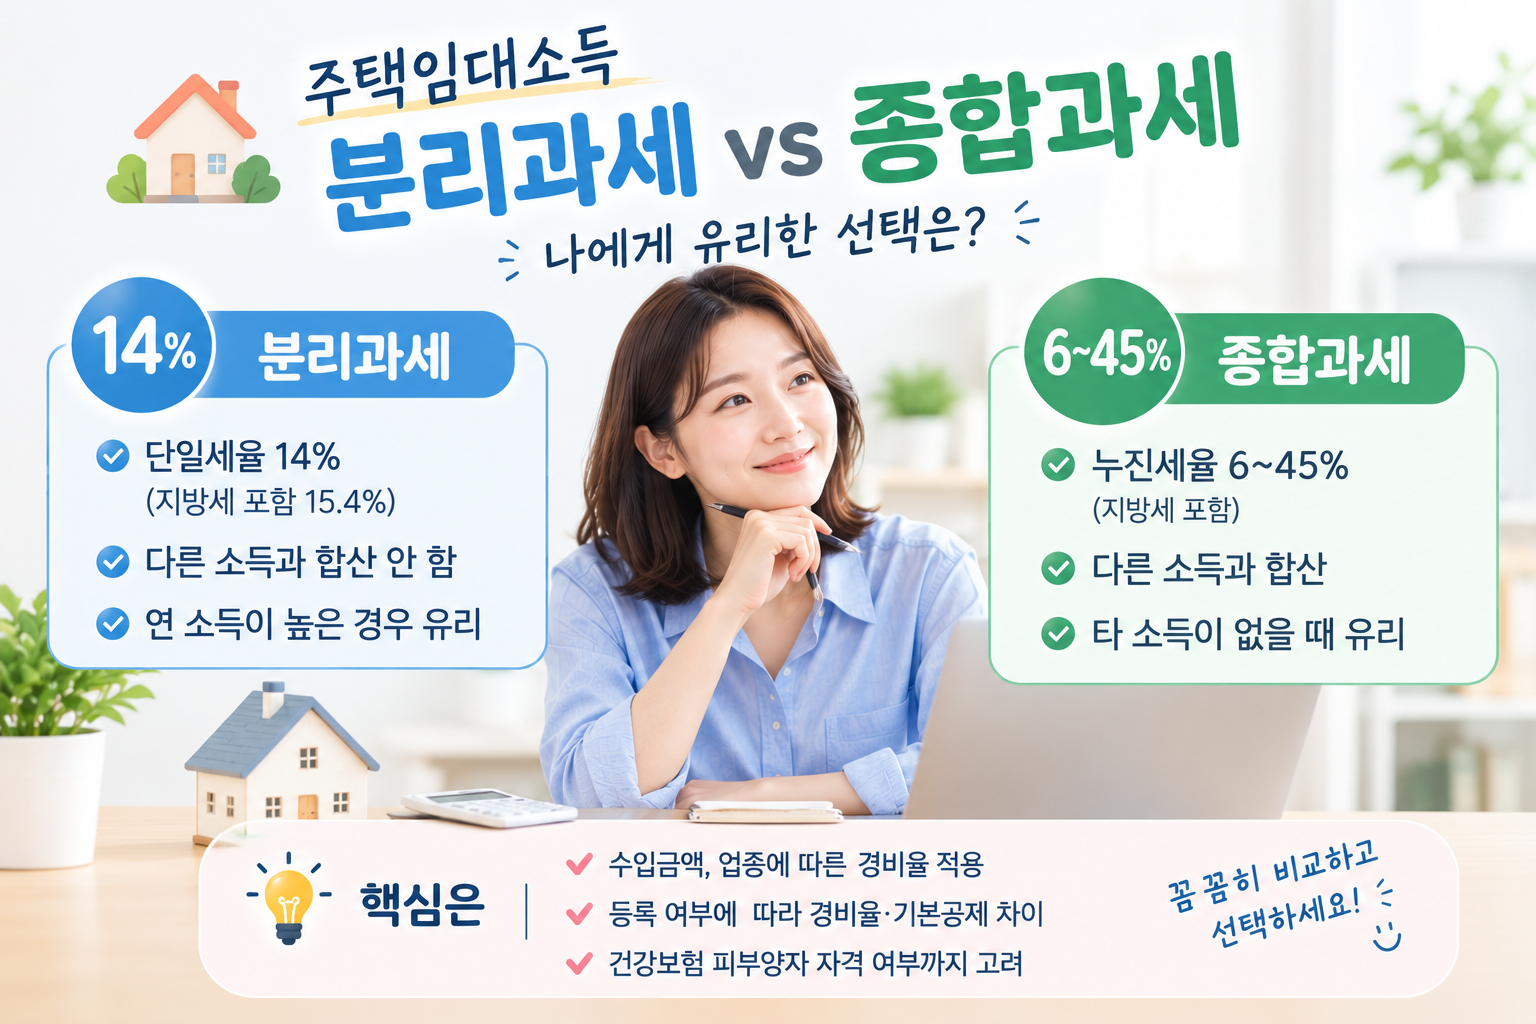
소득세법상 주택임대 총수입금액(월세 합계액 + 3 주택 이상자 보증금 간주임대료)이 연간 2,000만 원 이하인 소액 임대사업자는 매년 5월 종합소득세 신고 시 두 가지 과세 방식 중 자신에게 유리한 쪽을 합법적으로 선택할 수 있습니다.
① 14% 단일 세율 분리과세의 산정 메커니즘
분리과세는 근로소득, 사업소득, 연금소득 등 다른 종합소득과 합산하지 않고, 임대수입에서 법정 필요경비와 기본공제를 차감한 과세표준에 단일세율 14%(지방소득세 포함 15.4%)만 곱해 독자적으로 세액을 계산하는 방식입니다. 타 소득이 많아 종합소득세 한계세율이 24%나 35% 이상 높은 고소득 직장인이나 사업자라면 다른 소득과 섞이지 않는 분리과세를 택하는 것이 세액을 낮추는 절대적인 정석입니다.
② 종합과세(6~45%)를 선택해야 오히려 유리한 예외 구간
반면 직장을 은퇴하여 근로소득이나 다른 사업소득이 전혀 없는 무소득자라면 이야기가 달라집니다. 종합과세를 선택하면 기본 누진세율의 최저 구간인 6%(지방소득세 포함 6.6%)가 적용됩니다. 분리과세의 고정세율 14%보다 세율 자체가 8% 포인트나 낮을 뿐만 아니라, 인적공제(본인 기본공제 150만 원 등)를 온전히 적용받아 산출세액이 0원이 되는 면세점 이하로 떨어지는 경우가 많으므로 본인의 타 소득 유무를 반드시 대조해야 합니다.
| 과세 방식 | 적용 세율 및 합산 여부 | 실무 추천 납세자 유형 |
|---|---|---|
| 14% 분리과세 | 14% 단일세율 (타 소득과 완전 분리) | 연봉이나 사업소득이 높아 누진세율 24% 이상인 자 |
| 종합과세 | 6% ~ 45% 누진세율 (타 소득 합산) | 타 소득이 없어 최저세율 6% 적용 및 결손금 있는 자 |
홈택스 전자신고 화면에서는 분리과세와 종합과세를 선택했을 때의 납부세액을 시뮬레이션으로 비교해 주는 기능이 제공되므로, 섣불리 결정하기 전에 양쪽의 계산서를 반드시 교차 확인해 보아야 합니다.
2. 등록 임대주택 vs 미등록 주택의 필요경비율(60% vs 50%)과 기본공제
분리과세를 선택할 때 최종 과세표준을 좌우하는 핵심 기준은 관할 지자체와 세무서에 주택임대사업자로 등록했는지 여부입니다. 세법은 등록 사업자에게 우대 혜택을 부여하여 세 부담을 차등 적용합니다.
① 등록 요건 충족 사업자: 경비율 60%와 기본공제 400만 원
민간임대주택에 관한 특별법상 지자체 임대사업자 등록과 소득세법상 세무서 사업자등록을 둘 다 마치고, 임대료 증액 제한(5% 이내) 등 법정 의무를 준수한 임대인은 필요경비율 60%를 인정받습니다. 여기에 임대소득을 제외한 다른 종합소득금액이 연간 2,000만 원 이하인 경우 기본공제 400만 원이 추가로 차감됩니다.
② 미등록 임대사업자: 경비율 50%와 기본공제 200만 원
반면 지자체에 등록하지 않고 단순 월세를 놓는 미등록 임대인은 필요경비율이 50%로 떨어지고, 기본공제 역시 200만 원으로 반토막 납니다.
| 구분 항목 | 등록 임대사업자 | 미등록 임대인 |
|---|---|---|
| 법정 필요경비율 | 임대수입의 60% 인정 | 임대수입의 50% 인정 |
| 기본공제액 (타 소득 2천만 이하) |
연 400만 원 차감 | 연 200만 원 차감 |
| 연 1,000만 원 수입 시 | 과표 0원 (소득세 0원) | 과표 300만 원 (소득세 42만 원) |
📌 수입금액별 과세표준 도출 공식 비교
• 미등록 임대: [수입금액 × (1 - 0.5)] - 200만 원 = 과세표준
• 연간 월세가 1,000만 원일 때, 등록자는 400만 원에서 기본공제 400만 원을 빼 과세표준이 0원이 되어 세금이 전혀 안 나옵니다. 하지만 미등록자는 500만 원에서 200만 원만 공제되어 과세표준 300만 원에 14%가 곱해져 지방세 포함 46만 2천 원의 세금이 발생합니다.
3. 사업소득 1원 발생 시 건보료 피부양자 탈락 기준
주택임대소득 신고에서 몇십만 원의 소득세보다 백배 더 무서운 복병은 '국민건강보험 피부양자 자격 박탈'입니다. 세금 몇 푼 아끼려다 매달 수십만 원씩 연간 수백만 원의 지역 건강보험료 폭탄을 맞을 수 있습니다.
① 사업자등록 유무에 따른 건보료 탈락의 절대 공식
국민건강보험법상 피부양자 자격 요건은 사업소득에 대해 가혹할 정도로 엄격합니다.
- 세무서 사업자등록을 한 경우: 필요경비를 뺀 사업소득금액이 단 1원이라도 발생하면 피부양자 자격이 그 즉시 박탈됩니다. (등록 임대인은 연 1,000만 원 이하, 미등록 사업자등록자는 연 400만 원 이하로 소득금액이 0원이어야만 유지)
- 세무서 사업자등록을 하지 않은 미등록 상태: 사업자등록이 없으므로 연간 사업소득금액이 500만 원 이하(수입금액 기준 연 1,000만 원 이하)까지는 피부양자 자격이 유지됩니다.
회사에서 인사와 총무 실무를 오래 담당하며 직원들의 4대 보험 자격 취득과 상실을 수없이 처리해 왔으면서도, 정작 은퇴하신 부모님의 작은 오피스텔 월세 신고를 직접 챙길 때 마주했던 당혹감은 지금도 생생합니다. 보증금 1,000만 원에 월세 50만 원(연 600만 원)을 받으시던 부모님 명의로 세무서 사업자등록을 무심코 냈다가, 5월 소득세 신고 후 11월에 자녀의 직장 피부양자에서 탈락했다는 청천벽력 같은 지역건강보험료 고지서를 마주할 뻔했기 때문입니다.
연간 소득세는 분리과세를 적용해 몇만 원 수준에 불과했지만, 피부양자에서 탈락하는 순간 거주하시는 자가 아파트와 자동차 점수까지 합산되어 매달 20만 원이 넘는 지역 건보료를 평생 부담해야 하는 구조였습니다. 세법상 소득세 몇만 원을 줄이려다 준조세인 건보료로 수백만 원을 날릴 수 있다는 사실을 뼈저리게 확인한 순간이었습니다.
결국 세무서 등록 여부에 따른 사업소득금액 발생 기준(등록 시 1원, 미등록 시 500만 원)을 정밀 계산하여, 월세 총액을 피부양자 안전선 이내로 맞추고 전세 보증금 비율을 높이는 반전세 구조로 계약을 전환하여 피부양자 자격을 지켜냈습니다.
주택임대소득 세무의 진짜 핵심은 14% 분리과세와 종합과세의 선택을 넘어, 내 건강보험료 자격에 미치는 파급력을 먼저 내다보는 거시적인 안목에 있습니다. 5월 신고창을 열기 전 내 임대소득금액이 피부양자 탈락선인 0원(등록) 또는 500만 원(미등록)을 넘지 않는지 반드시 대조하시고, 억울한 건보료 지출 없이 임대수익을 온전히 지켜내시길 응원합니다.